GUIDE D'ACHAT· Leasing
LOA ou crédit auto : lequel coûte le moins cher, calcul à l'appui
LOA ou crédit auto : mensualités, coût total, option d'achat, décote. Calcul sur une voiture de 50 000 euros, pièges de la LOA et cas où chaque formule l'emporte.

Alexis BerthoudEXPERT JOINSTEER
Fondateur de Joinsteer

Crédit sur 48 mois
≈ 1 209 €
Mensualité LOA
≈ 761 €
Surcoût de la LOA
≈ 3 500 €
LOA ou crédit ? Les deux permettent de financer une voiture sans la payer comptant, mais leur logique est opposée. Avec un crédit, vous êtes propriétaire dès l'achat et vous remboursez la totalité du prix. Avec une location avec option d'achat, vous payez l'usage de la voiture pendant le contrat, et vous décidez à la fin de l'acheter ou de la rendre.
Sur une voiture de 50 000 euros financée sur 48 mois, la mensualité passe d'environ 1 210 euros en crédit à 760 à 810 euros en LOA. Mais la LOA n'est pas forcément moins chère. Voici le calcul complet.
Ce qui distingue la LOA du crédit
Le crédit auto finance la totalité du prix. Vous êtes propriétaire dès l'achat, vous remboursez capital et intérêts, puis vous revendez la voiture quand vous le souhaitez, en supportant sa décote.
La LOA, ou location avec option d'achat, finance seulement la part de la valeur que vous consommez pendant le contrat. Le loueur reste propriétaire. Au terme, vous pouvez lever l'option d'achat, à un prix fixé dès la signature, ou restituer la voiture.
C'est cette valeur de rachat, la valeur résiduelle, qui explique l'écart de mensualité : en LOA, vous ne remboursez pas la part de la voiture qui reste à la fin du contrat.
Le calcul sur une voiture de 50 000 euros
Prenons une voiture de 50 000 euros, financée sur 48 mois sans apport, à un taux de 7,5 %, proche du TAEG moyen relevé par Empruntis en octobre 2026 pour les crédits auto de plus de 15 000 euros sur 36 à 48 mois.
En crédit, la mensualité est d'environ 1 209 euros, pour un coût total des intérêts d'environ 8 000 euros. Au bout de quatre ans, vous êtes propriétaire d'une voiture qui vaut, selon le modèle, de l'ordre de la moitié de son prix.
En LOA, avec une option d'achat fixée à 50 % du prix, soit 25 000 euros, la mensualité tombe à environ 761 euros. Si vous restituez la voiture, vous avez payé environ 36 500 euros pour quatre ans d'usage. Si vous levez l'option, le coût total atteint environ 61 500 euros, soit près de 3 500 euros de plus qu'avec le crédit.
Comptant, crédit ou LLD : ce que vous payez vraiment
Coût réel sur la durée du contrat, usage compris.
Comptant
Crédit auto
LLD Joinsteer
Hypothèses : assurance 120 €/mois (100 € en électrique), entretien 90 €/mois (50 €), carburant 7 L/100 km à 1,90 €/L (18 kWh/100 km à 0,22 €/kWh), décote 50 % sur la durée (40 %), crédit à 5,9 % avec 15 % d'apport, loyer LLD 1,25 % du prix catalogue par mois (1,05 %) et premier loyer de 3 000 €. Simulation indicative, hors offre commerciale.
Quand la LOA l'emporte
Vous comptez changer de voiture au bout du contrat. La LOA vous évite la revente et surtout le risque de décote : si la voiture vaut moins que l'option d'achat, vous la rendez, et la perte est pour le loueur.
Vous voulez une mensualité basse pour accéder à un modèle plus haut de gamme.
Vous hésitez sur la valeur future du modèle, comme sur une électrique ou une hybride rechargeable, dont la décote est difficile à anticiper.
Quand le crédit l'emporte
Vous gardez vos voitures longtemps, bien au-delà de la durée du financement : une fois le crédit remboursé, la voiture ne vous coûte plus que son entretien.
Vous roulez beaucoup : la LOA fixe un kilométrage contractuel, et chaque kilomètre supplémentaire est facturé à la restitution.
Vous voulez personnaliser ou revendre librement votre voiture, ce qu'interdit la LOA tant que l'option n'est pas levée.
Les pièges de la LOA
Les frais de remise en état à la restitution, si l'usure dépasse l'usure normale : faites réaliser un état des lieux contradictoire. Les kilomètres excédentaires, facturés au kilomètre. L'apport initial, parfois élevé, qui fait baisser la mensualité affichée sans réduire le coût. L'assurance : une garantie perte financière est souvent recommandée, car en cas de vol ou de destruction l'indemnité de l'assureur peut être inférieure à la somme due au loueur. Chez Joinsteer, ce risque est couvert : la garantie valeur d'achat, incluse dans toutes les offres LOA et LLD, prend en charge cet écart.
Et une option souvent oubliée : la location longue durée, sans option d'achat, qui intègre souvent l'entretien et convient à ceux qui ne comptent pas acheter la voiture.
| Scénario | Mensualité | Total payé sur 48 mois | Au terme |
|---|---|---|---|
| Crédit auto, taux de 7,5 % | ≈ 1 209 € | ≈ 58 000 € | Propriétaire d'une voiture qui a décoté |
| LOA, option d'achat à 50 %, restitution | ≈ 761 € | ≈ 36 500 € | Voiture rendue, aucun risque de décote |
| LOA, option d'achat à 50 %, levée de l'option | ≈ 761 € | ≈ 61 500 € avec l'option | Propriétaire, pour environ 3 500 € de plus qu'en crédit |
| LOA, option d'achat à 45 %, restitution | ≈ 806 € | ≈ 38 700 € | Voiture rendue |
Calcul illustratif sans apport, au taux de 7,5 % appliqué aux deux formules, hors assurance, frais de dossier et entretien. Taux proche du TAEG moyen relevé par Empruntis le 5 octobre 2026 pour les crédits auto de plus de 15 000 euros sur 36 à 48 mois (7,53 %).
| Critère | Crédit auto | LOA | LLD |
|---|---|---|---|
| Mensualité | La plus élevée | Plus basse | Plus basse, entretien souvent inclus |
| Propriété | Dès l'achat | En option, au terme | Jamais |
| Risque de décote | Pour vous | Pour le loueur si vous restituez | Pour le loueur |
| Kilométrage | Libre | Contractuel | Contractuel |
| Revente | À votre charge | Aucune si vous restituez | Aucune |
Synthèse : le crédit coûte moins cher si vous gardez la voiture longtemps. La LOA l'emporte si vous changez de voiture au terme du contrat, car elle vous protège de la décote.
Ces modèles sont disponibles en LLD chez Joinsteer
Sélection premium, loyers constatés au
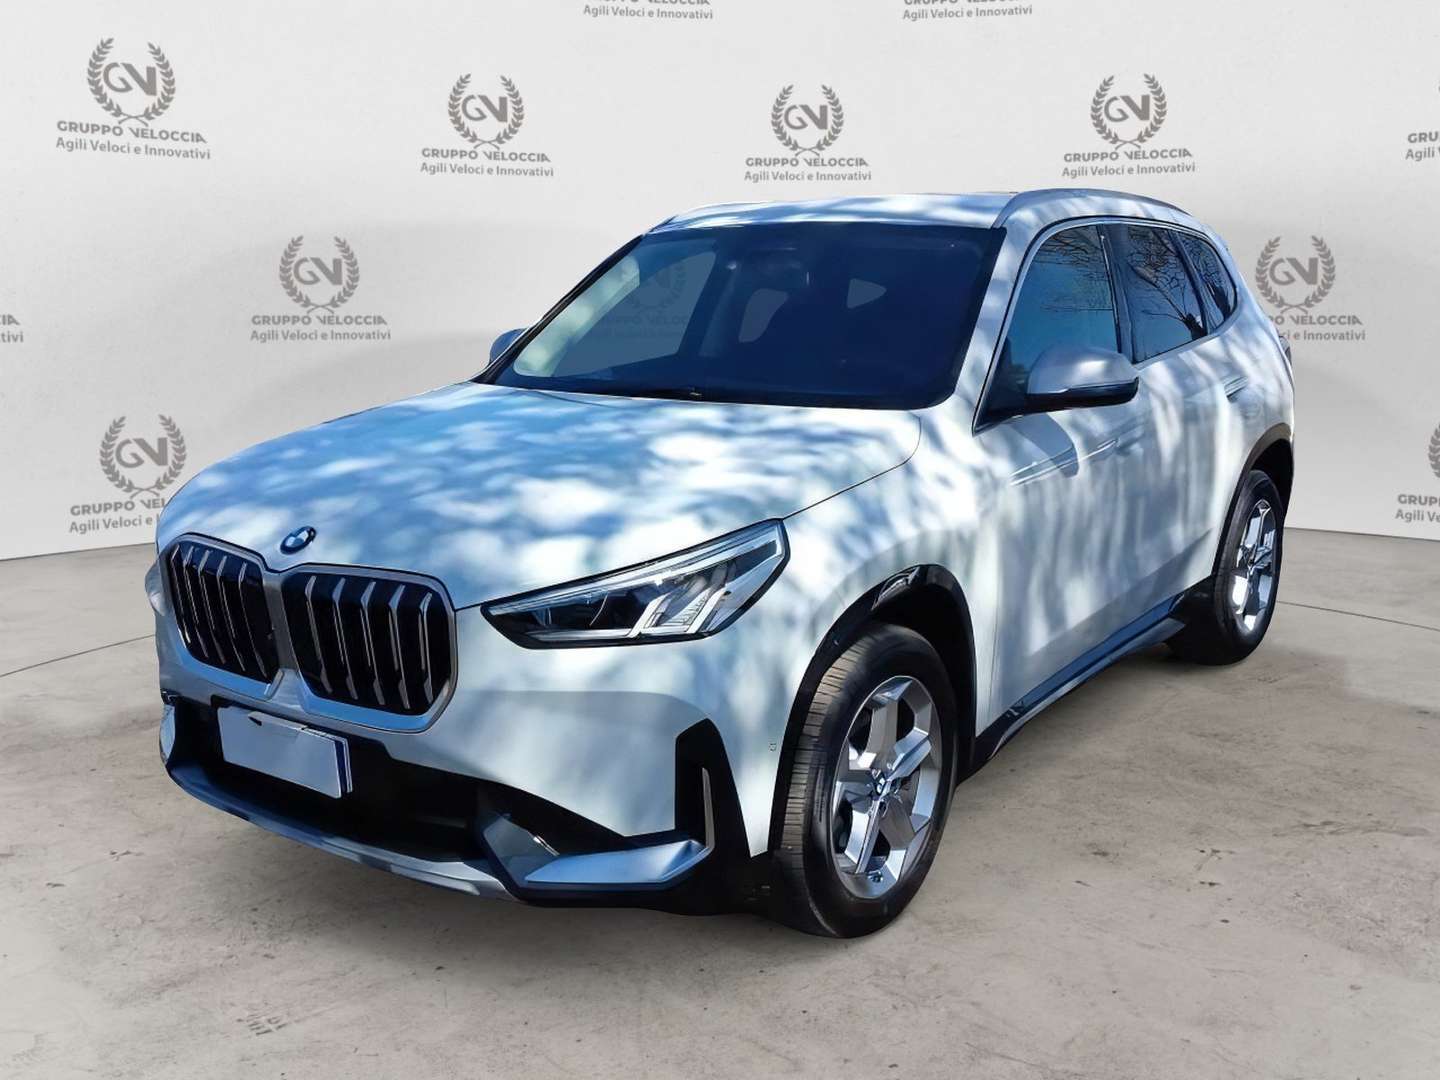
BMW X1
SDrive18d · 2023 · 43103 km
527 €/mois
Audi Q3 Sportback
35 TFSI · 2023 · 40795 km
471 €/mois
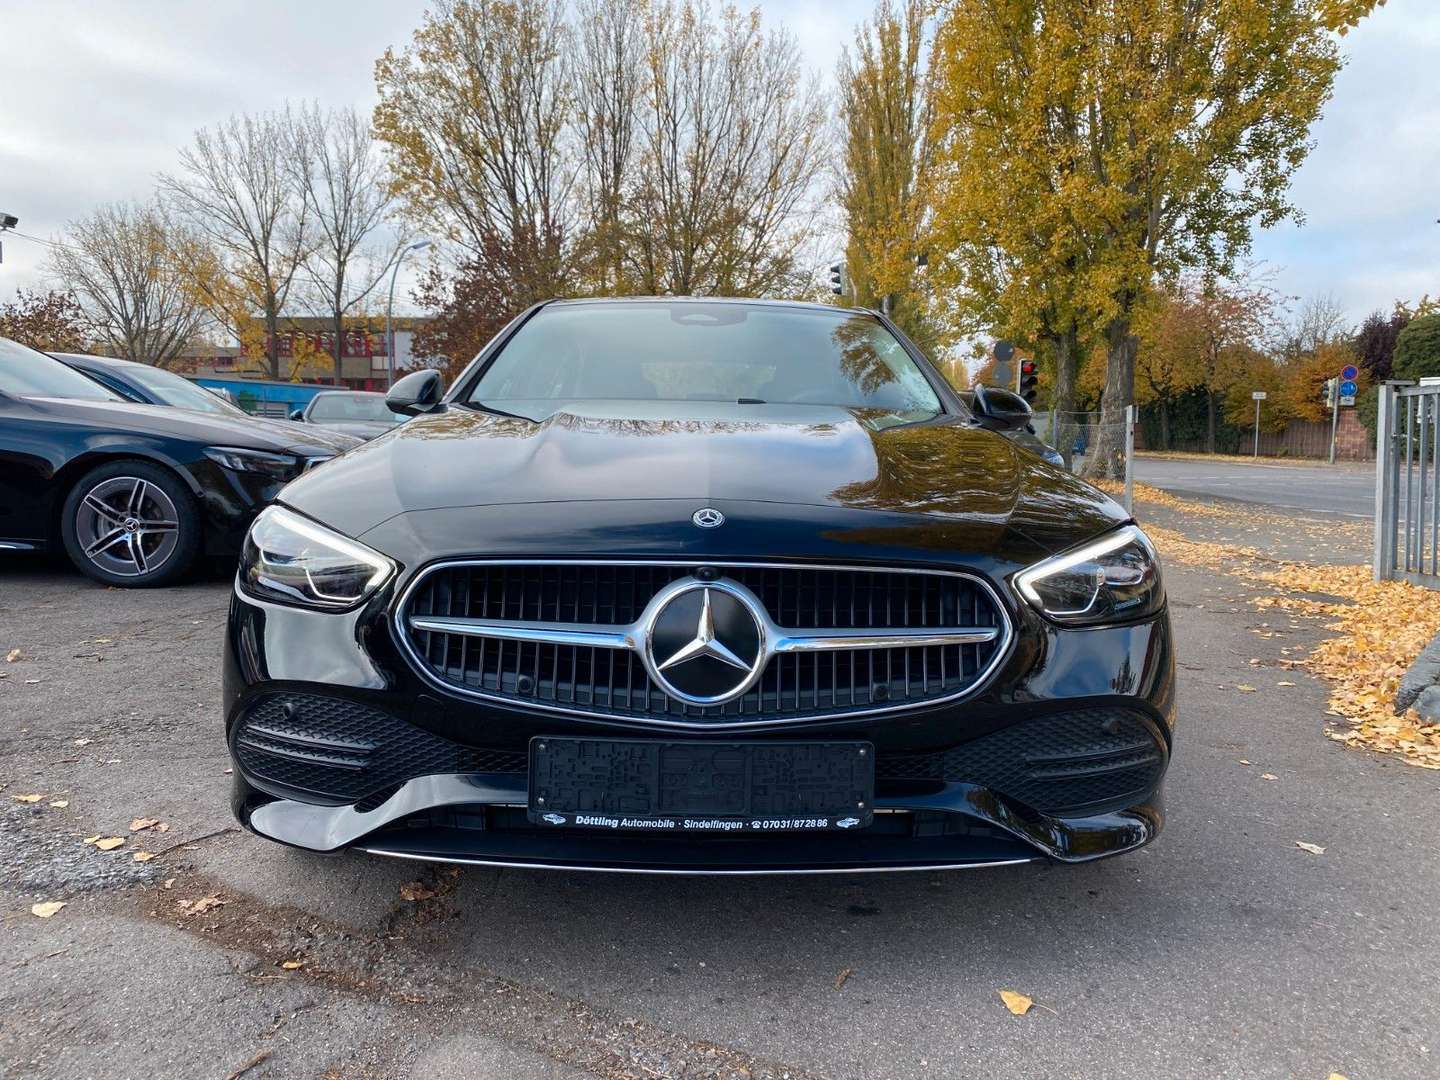
Mercedes Classe C Berline
200 D · 2025 · 7191 km
461 €/mois
Questions fréquentes
01Qu'est-ce qui est le moins cher, LOA ou crédit ?
02Quels sont les pièges de la LOA ?
03La LOA est-elle intéressante ?
04Est-ce que la LOA est un crédit ?
05LOA ou LLD : quelle différence ?
06Peut-on revendre une voiture en LOA ?
07Quelle mensualité pour une voiture de 50 000 euros ?
08Crédit bail ou LOA ?


