GUIDE D'ACHAT· Leasing
Valeur résiduelle d'une voiture : définition, calcul et effet sur votre loyer
Valeur résiduelle d'une voiture : définition, méthode de calcul, décote annuelle, et pourquoi elle détermine votre loyer de LLD et l'option d'achat en LOA.

Alexis BerthoudEXPERT JOINSTEER
Fondateur de Joinsteer

À partir de
500 € /mois
Catalogue
+80K véhicules
véhicules
Garanties
La valeur résiduelle est le chiffre le plus important d'un contrat de location, et le moins regardé. C'est l'estimation de ce que vaudra la voiture à la fin du contrat, et c'est elle qui explique pourquoi deux voitures au même prix catalogue peuvent avoir des loyers très différents.
Comprendre la valeur résiduelle, c'est comprendre ce que vous payez vraiment en LLD ou en LOA : la part de la valeur de la voiture que vous consommez pendant le contrat, plus le financement et les services.
Ce qu'est la valeur résiduelle
La valeur résiduelle d'une voiture est sa valeur estimée à une date future, en général la fin d'un contrat de location, compte tenu de son âge et du kilométrage prévu. Elle s'exprime en euros ou en pourcentage du prix d'origine.
La différence entre le prix d'origine et la valeur résiduelle est la décote, c'est-à-dire la perte de valeur pendant la période. En achat, vous la constatez à la revente. En location, elle est estimée à l'avance par le loueur et intégrée au loyer.
Comment se calcule la valeur résiduelle
Les loueurs estiment la valeur résiduelle à partir de leurs historiques de revente et de cotes de marché, en tenant compte de quatre facteurs principaux.
La durée du contrat : la décote est la plus forte la première année, puis ralentit. Le kilométrage prévu : chaque tranche de 10 000 kilomètres annuels supplémentaires réduit la valeur finale. Le modèle et la motorisation : certaines marques et versions tiennent mieux leur valeur que d'autres. L'évolution attendue du marché : arrivée d'une nouvelle génération, évolution de la fiscalité, attrait des motorisations électrifiées.
Pourquoi elle détermine votre loyer
Prenons une voiture de 50 000 euros louée 36 mois. Si le loueur estime sa valeur résiduelle à 55 %, soit 27 500 euros, la décote à couvrir est de 22 500 euros, soit 625 euros par mois avant financement et services. Si la valeur résiduelle n'est que de 45 %, la décote monte à 27 500 euros, soit environ 764 euros par mois : près de 140 euros d'écart, pour le même prix catalogue.
C'est pourquoi une voiture qui tient bien sa valeur peut coûter moins cher en location qu'une voiture moins chère à l'achat.
Comptant, crédit ou LLD : ce que vous payez vraiment
Coût réel sur la durée du contrat, usage compris.
Comptant
Crédit auto
LLD Joinsteer
Hypothèses : assurance 120 €/mois (100 € en électrique), entretien 90 €/mois (50 €), carburant 7 L/100 km à 1,90 €/L (18 kWh/100 km à 0,22 €/kWh), décote 50 % sur la durée (40 %), crédit à 5,9 % avec 15 % d'apport, loyer LLD 1,25 % du prix catalogue par mois (1,05 %) et premier loyer de 3 000 €. Simulation indicative, hors offre commerciale.
Valeur résiduelle en LLD et en LOA
En LLD, le loueur porte le risque : si la voiture vaut moins que prévu à la restitution, c'est sa perte, à condition que vous respectiez le kilométrage et que l'état soit conforme à l'usure normale.
En LOA, la valeur résiduelle devient le prix de l'option d'achat. Si la voiture vaut plus que cette option en fin de contrat, l'acheter est une bonne affaire ; si elle vaut moins, mieux vaut la restituer. Une valeur résiduelle élevée baisse les loyers, mais renchérit l'option d'achat.
Ce qui fait tenir sa valeur à une voiture premium
Une marque à forte image, une motorisation recherchée sur le marché de l'occasion, une couleur et des équipements consensuels, un historique d'entretien complet et un kilométrage raisonnable. Les Porsche, et en particulier le Macan et la 911, sont traditionnellement parmi les meilleures élèves. Les motorisations électrifiées des premières générations ont au contraire décoté plus vite que prévu, ce qui rend la LLD particulièrement pertinente sur ces modèles.
| Prix d'origine | Durée | Valeur résiduelle | Décote à financer | Part décote par mois |
|---|---|---|---|---|
| 50 000 € | 36 mois | 55 %, soit 27 500 € | 22 500 € | 625 € |
| 50 000 € | 36 mois | 50 %, soit 25 000 € | 25 000 € | 694 € |
| 50 000 € | 36 mois | 45 %, soit 22 500 € | 27 500 € | 764 € |
Exemple illustratif, hors financement, services et assurance. Les valeurs résiduelles réelles dépendent du modèle, du kilométrage et du loueur.
| Formule | Valeur résiduelle | Risque de décote |
|---|---|---|
| Achat comptant ou à crédit | Constatée à la revente | Pour vous |
| LOA | Fixée au contrat, prix de l'option d'achat | Pour le loueur si vous restituez |
| LLD | Fixée au contrat, interne au loueur | Pour le loueur |
Synthèse : la valeur résiduelle est ce qui sépare un loyer cher d'un loyer juste. En LLD comme en LOA restituée, son risque est porté par le loueur.
Ces modèles sont disponibles en LLD chez Joinsteer
Sélection premium, loyers constatés au
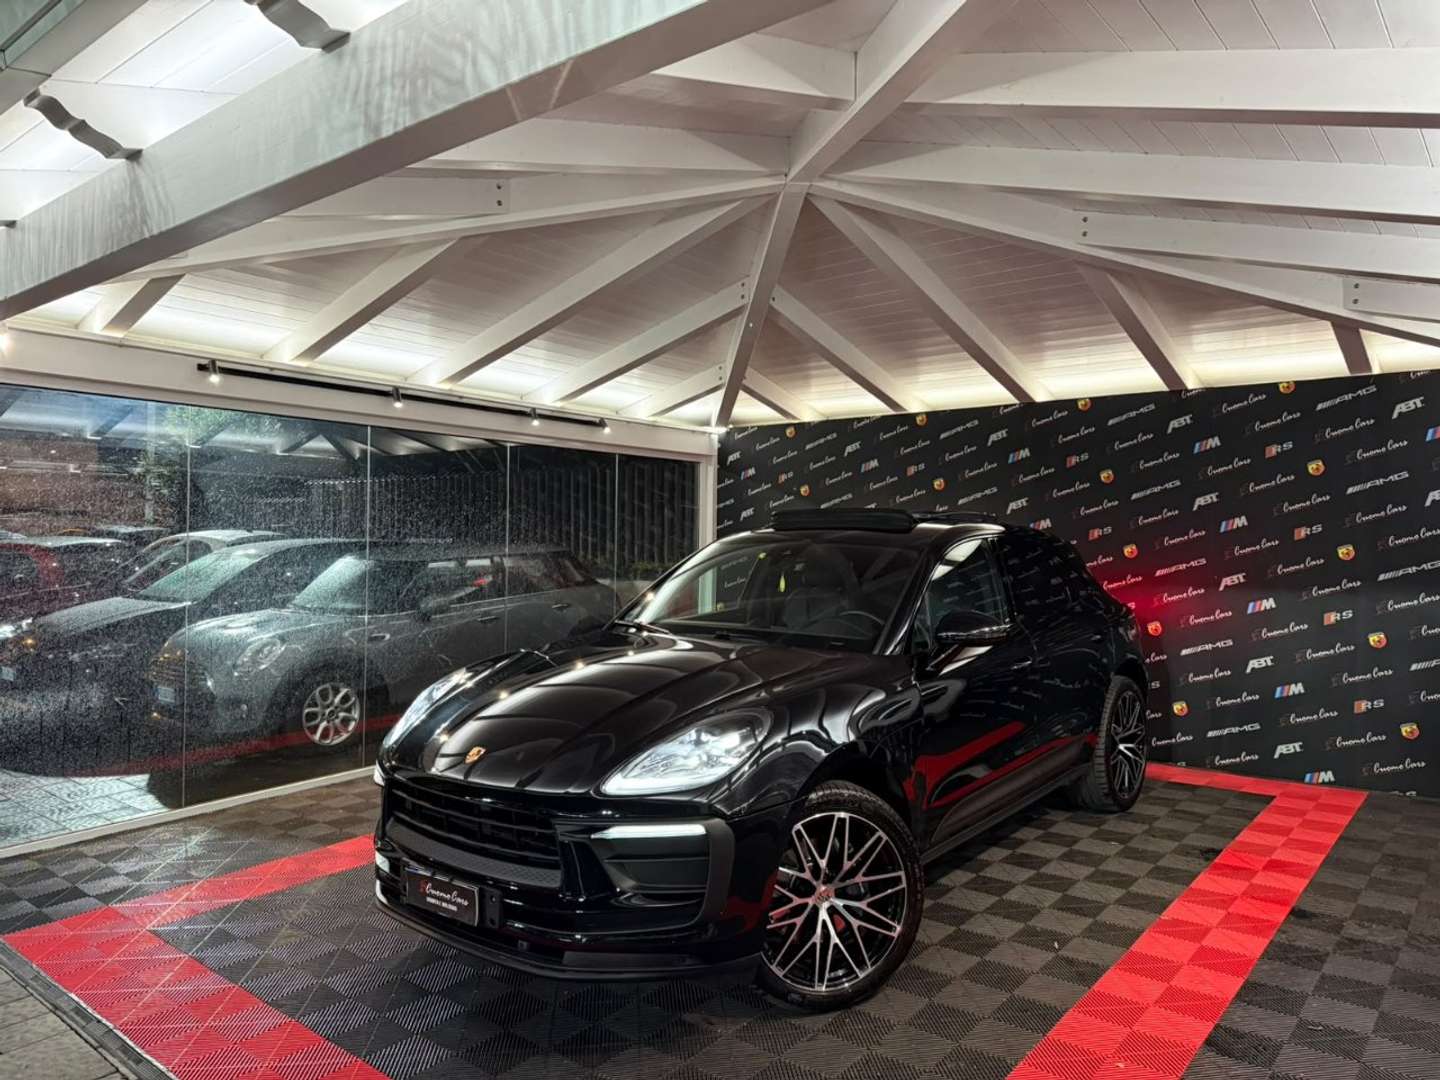
Porsche Macan
Base · 2022 · 48991 km
979 €/mois
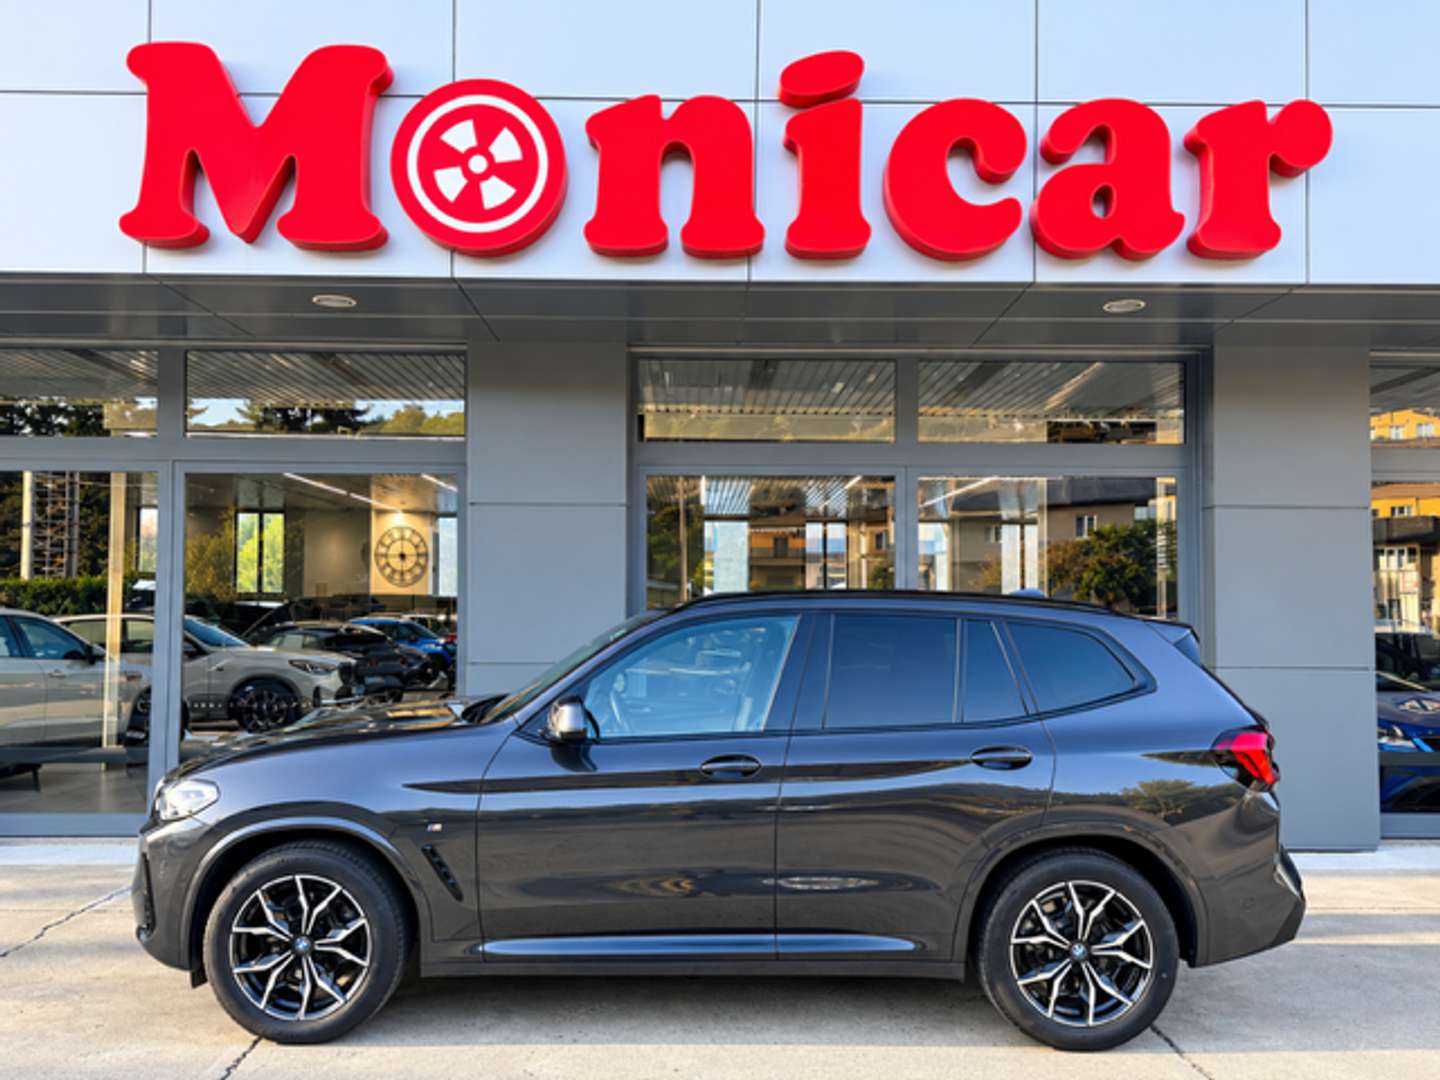
BMW X3
XDrive20d · 2023 · 60791 km
596 €/mois
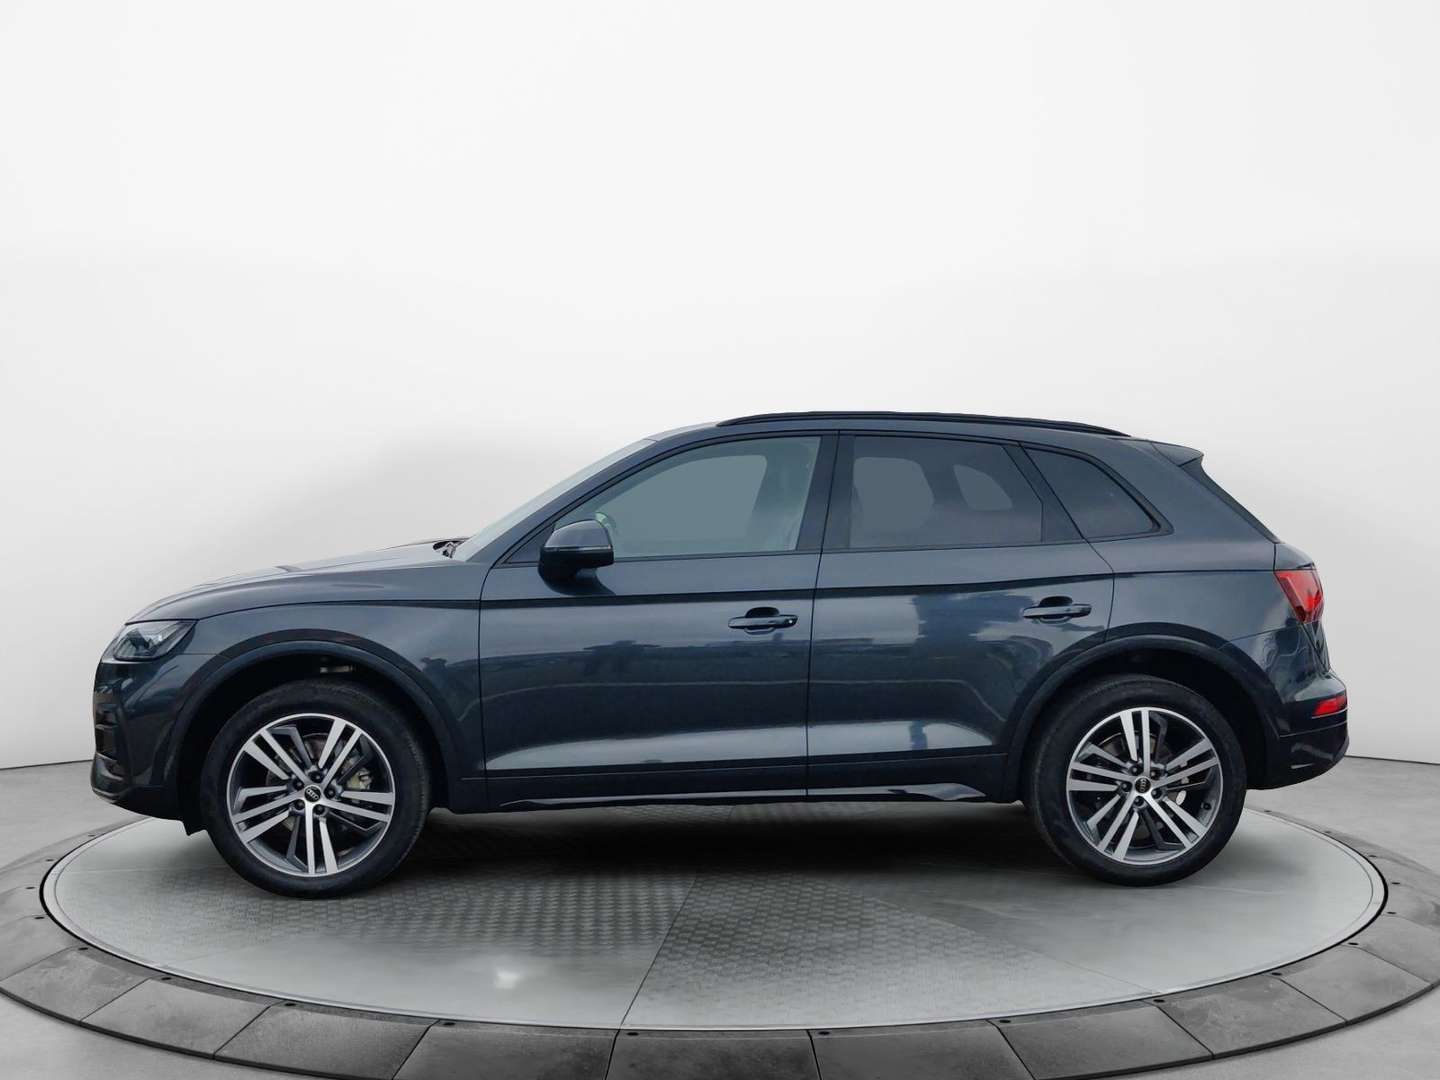
Audi Q5
40 TDI Quattro · 2023 · 62541 km
519 €/mois
Questions fréquentes
01C'est quoi la valeur résiduelle d'une voiture ?
02Comment calculer la valeur résiduelle d'une voiture ?
03Quelle est la décote annuelle d'une voiture ?
04Comment est calculée la valeur résiduelle en LOA ?
05Quel lien entre valeur résiduelle et loyer ?
06Qui porte le risque de la valeur résiduelle en LLD ?
07Quelles voitures ont la meilleure valeur résiduelle ?
08Peut-on négocier la valeur résiduelle ?


