GUIDE D'ACHAT· Achat neuf
Taux crédit auto en octobre 2026 : les taux réels, et ce qu'ils coûtent sur une premium
Taux de crédit auto en octobre 2026 : TAEG moyens par durée, coût total sur une voiture premium, comment obtenir un meilleur taux, et comparaison avec la LLD et la LOA.

Alexis BerthoudEXPERT JOINSTEER
Fondateur de Joinsteer

TAEG moyen 36-48 mois
7,53 %
TAEG moyen 60 mois
6,79 %
Coût des intérêts
≈ 7 300 €
Après plusieurs années de hausse, les taux de crédit auto se sont stabilisés à un niveau qui reste élevé. Selon le baromètre Empruntis du 5 octobre 2026, le TAEG moyen d'un crédit auto de plus de 15 000 euros atteint 7,53 % sur 36 à 48 mois, et 6,79 % sur 60 mois.
Sur une voiture premium, ces taux représentent plusieurs milliers d'euros d'intérêts. Voici les taux réels, ce qu'ils coûtent, et comment les comparer avec la location longue durée ou avec option d'achat.
Les taux de crédit auto en octobre 2026
Les taux varient selon le montant, la durée et le profil de l'emprunteur. Sur un emprunt de 30 000 euros, les barèmes relevés en octobre 2026 tournent autour de 6,5 % de TAEG entre 24 et 60 mois, et approchent 6,8 % au-delà de 72 mois.
Des offres promotionnelles beaucoup plus basses existent, jusqu'à moins de 1 % : il s'agit presque toujours de crédits subventionnés par un constructeur sur un modèle précis, en général couplés à un apport et à une durée courte. Ils ne représentent pas le marché.
Le TAEG, taux annuel effectif global, est le seul chiffre à comparer : il inclut les intérêts, les frais de dossier et l'assurance lorsqu'elle est exigée.
Ce que coûte un crédit sur une voiture premium
Prenons un emprunt de 40 000 euros sur 60 mois au TAEG de 6,8 %. La mensualité est d'environ 790 euros, et le coût total des intérêts approche 7 300 euros. Sur 48 mois au TAEG de 7,5 %, la mensualité monte à environ 970 euros, pour un coût total d'environ 6 400 euros.
À cette dépense s'ajoute la décote : au terme du crédit, la voiture vous appartient, mais elle ne vaut plus qu'une fraction de son prix d'achat. Le coût réel d'un achat à crédit est la somme des intérêts et de cette perte de valeur, avant entretien et assurance.
Comment obtenir un meilleur taux
Comparez au moins trois offres, banque, organisme spécialisé et courtier, sur le TAEG et le coût total, pas sur la mensualité. Raccourcissez la durée si votre budget le permet : sur les barèmes actuels, la durée de 72 mois et plus est la plus chère. Apportez une part du prix : un apport réduit le risque pour le prêteur. Préférez le crédit affecté au prêt personnel non affecté : il est annulé si la vente n'aboutit pas, ce qui vous protège.
Enfin, votre taux d'endettement, au-delà duquel les banques refusent généralement les dossiers, et la stabilité de vos revenus pèsent plus lourd que tout le reste.
Crédit, LOA ou LLD : comparer le coût réel
Le crédit vous rend propriétaire, mais vous portez les intérêts, la décote et l'entretien. La LOA vous laisse le choix d'acheter en fin de contrat, au prix de l'option d'achat fixé à la signature. La LLD ne vous rend pas propriétaire, mais transforme intérêts, décote et souvent entretien en un loyer fixe.
Sur une premium que vous comptez garder trois ou quatre ans, la LLD est souvent la solution la moins chère une fois la décote prise en compte. Le crédit redevient intéressant si vous gardez votre voiture longtemps après la fin du remboursement.
Comptant, crédit ou LLD : ce que vous payez vraiment
Coût réel sur la durée du contrat, usage compris.
Comptant
Crédit auto
Leasing Joinsteer
Hypothèses : assurance 120 €/mois (100 € en électrique), entretien 90 €/mois (50 €), carburant 7 L/100 km à 1,90 €/L (18 kWh/100 km à 0,22 €/kWh), décote 50 % sur la durée (40 %), crédit à 5,9 % avec 15 % d'apport, loyer LLD 1,25 % du prix catalogue par mois (1,05 %) et premier loyer de 3 000 €. Simulation indicative, hors offre commerciale.
| Durée | TAEG moyen, emprunt de 20 000 € | TAEG moyen, emprunt de 30 000 € |
|---|---|---|
| 24 mois | 6,60 % | 6,56 % |
| 36 mois | 6,57 % | 6,53 % |
| 48 mois | 6,56 % | 6,54 % |
| 60 mois | 6,42 % | 6,54 % |
| 72 mois | 6,88 % | 6,79 % |
| 84 mois | 6,91 % | 6,81 % |
Barèmes de comparateurs de crédit relevés en octobre 2026. Baromètre Empruntis du 5 octobre 2026 pour les moyennes au-delà de 15 000 euros : 7,53 % sur 36 à 48 mois, 6,79 % sur 60 mois. Votre taux dépend de votre profil.
| Poste | Crédit auto | LOA | LLD |
|---|---|---|---|
| Intérêts | À votre charge | Intégrés au loyer | Intégrés au loyer |
| Décote | À votre charge | Portée par le loueur si vous restituez | Portée par le loueur |
| Entretien | À votre charge | Selon l'offre | Souvent inclus |
| Propriété | Oui, dès l'achat | En option, en fin de contrat | Non |
Synthèse : à 6,5 % ou plus de TAEG, le crédit coûte plusieurs milliers d'euros d'intérêts sur une premium. Si vous changez de voiture tous les trois ou quatre ans, comparez-le à un loyer LLD tout compris.
Ces modèles sont disponibles en leasing chez Joinsteer
Sélection premium, loyers constatés au
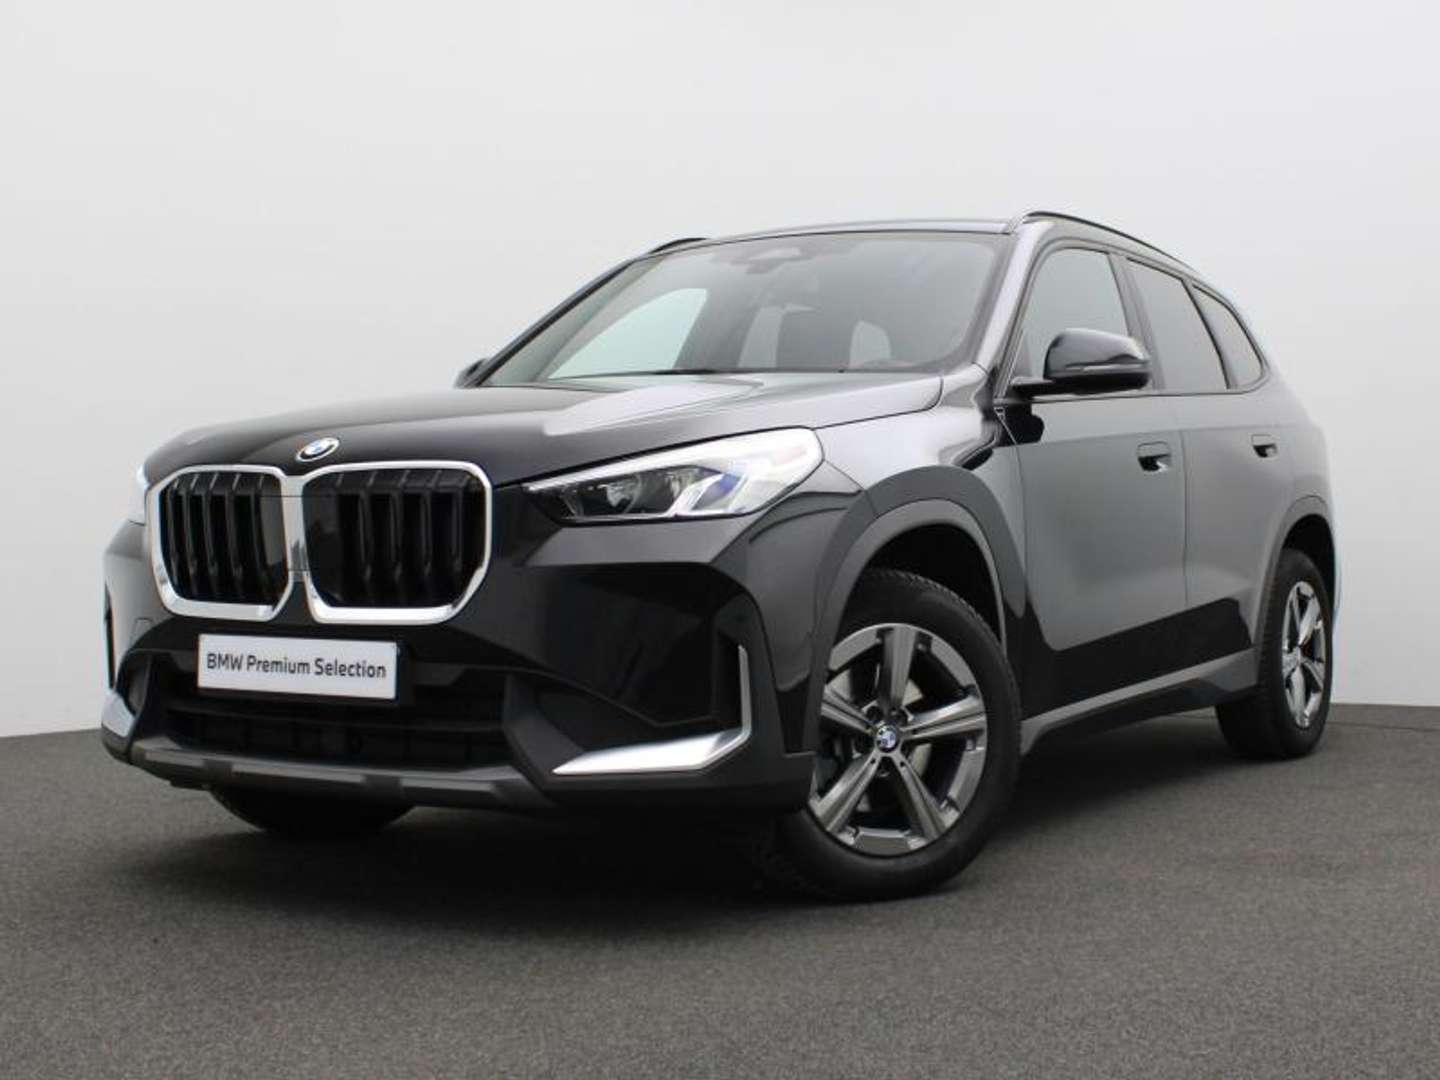
BMW X1
SDrive18i · 2024 · 53966 km
523 €/mois
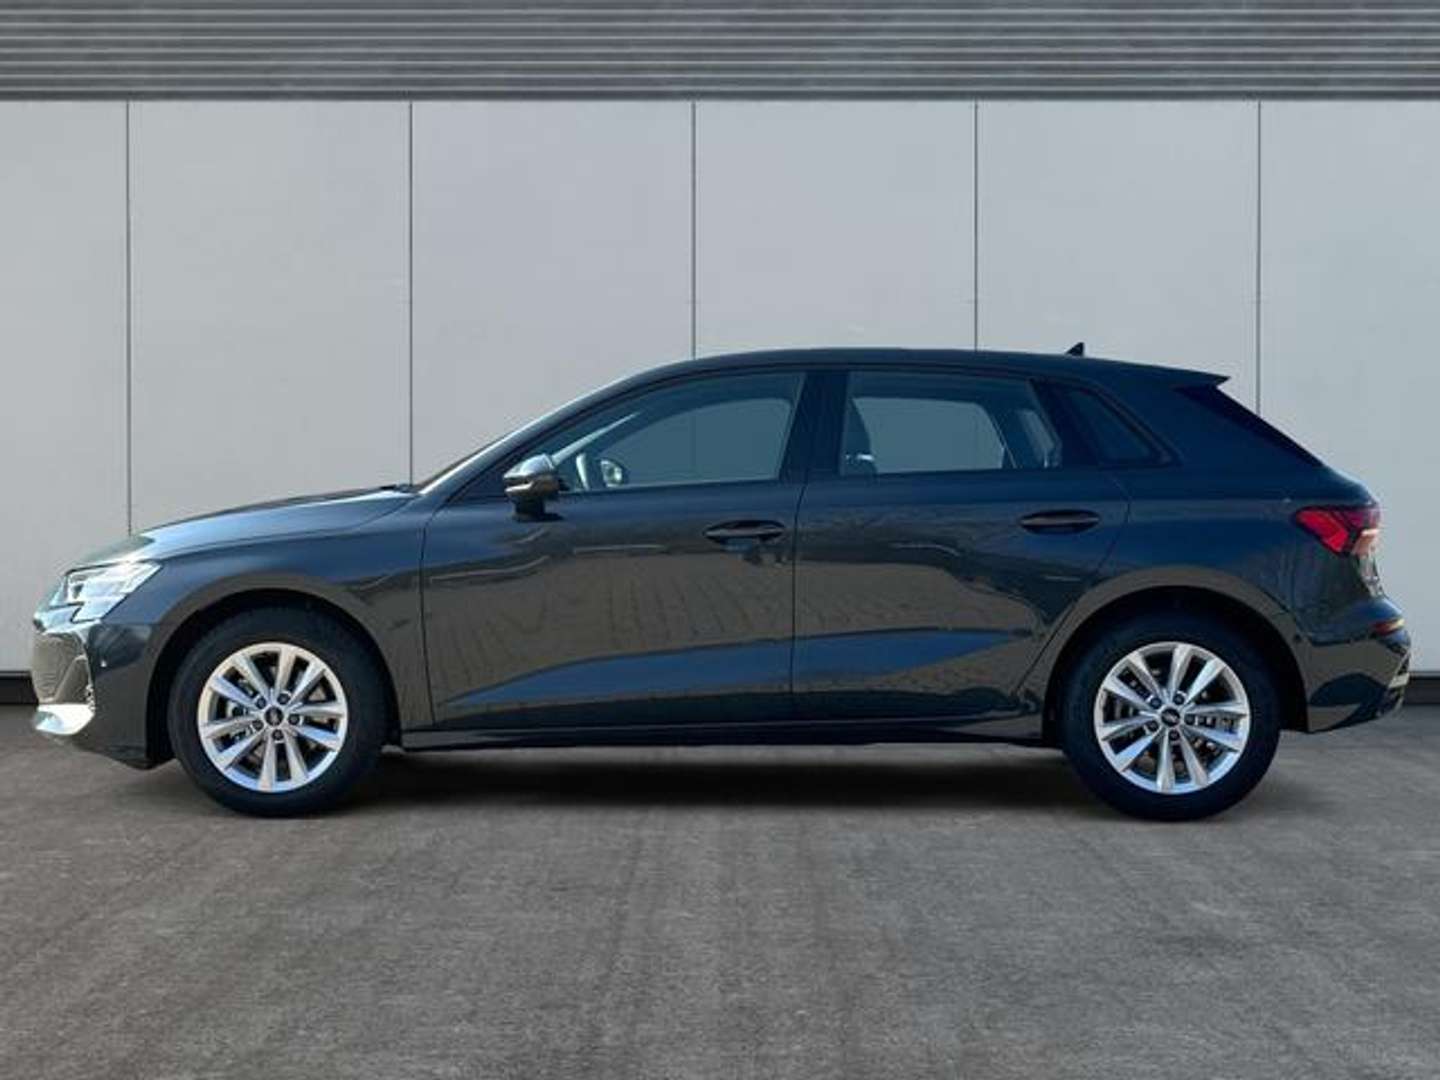
Audi A3 Sportback
35 TFSI · 2026 · 1001 km
453 €/mois
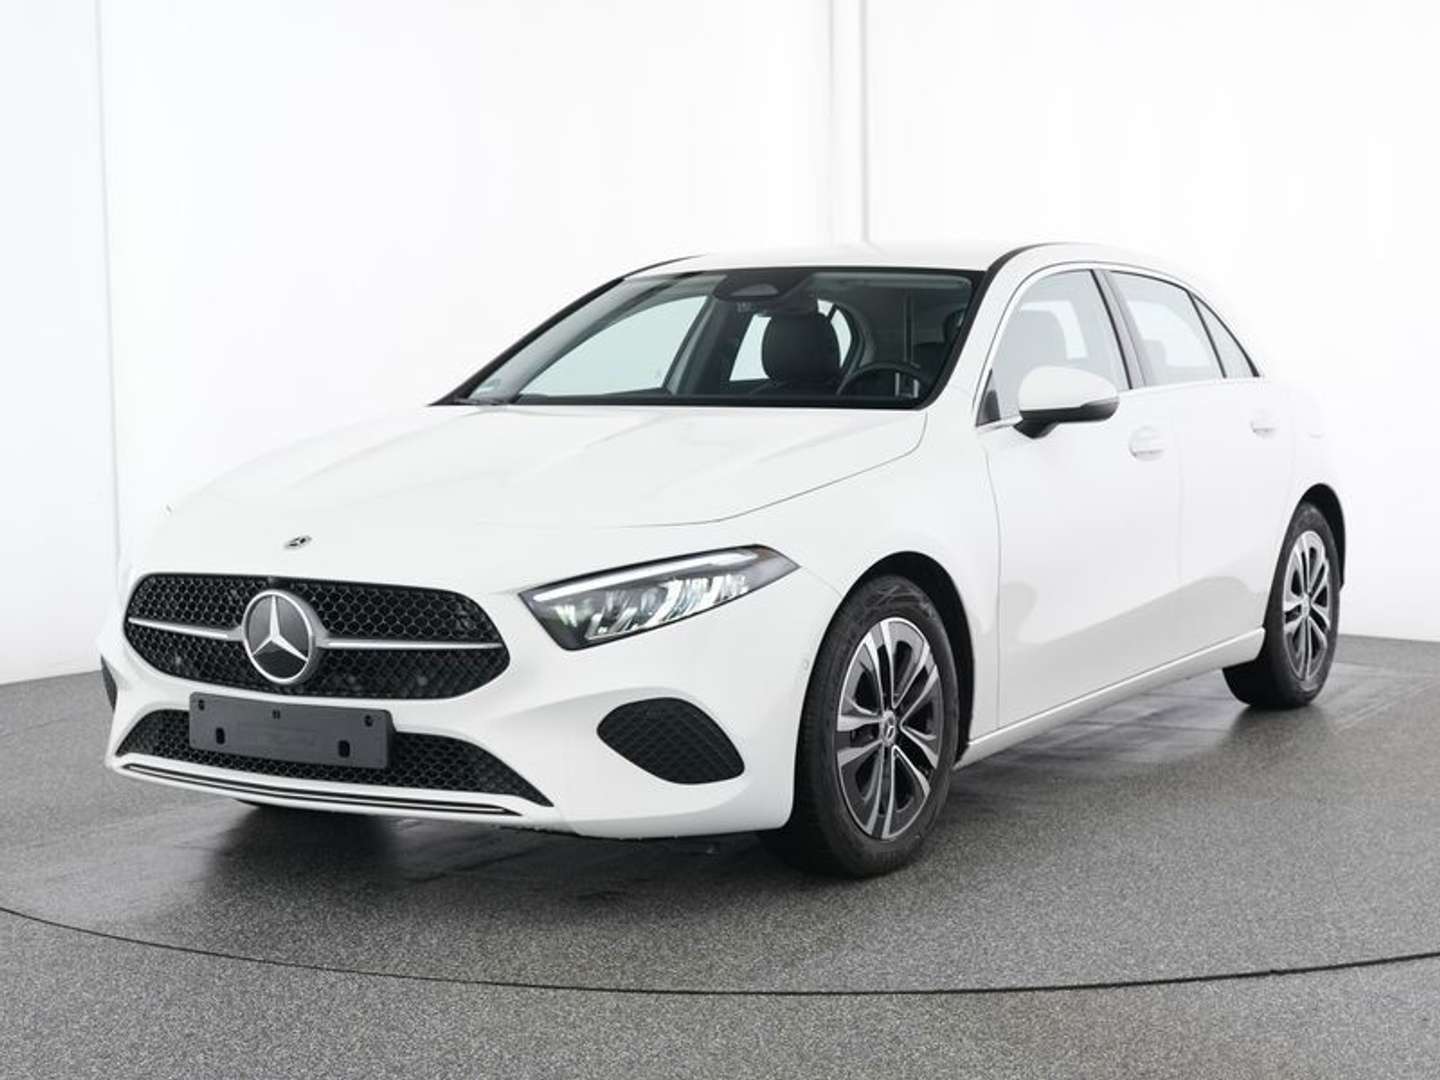
Mercedes Classe A
200 · 2025 · 10990 km
433 €/mois
Questions fréquentes
01Quel est le taux actuel pour un crédit auto ?
02Quel est le taux de crédit auto le plus bas ?
03Quelle banque est la mieux placée pour un prêt auto ?
04Comment obtenir un crédit auto ?
05Quelle durée choisir pour un crédit auto ?
06Crédit affecté ou prêt personnel ?
07Combien coûte un crédit de 40 000 euros ?
08Vaut-il mieux un crédit auto ou une LLD ?


