

Aston Martin professionnel | LLD & LOA déductible dès 975€/mois
-
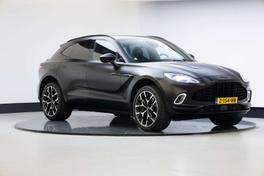 1/36
Aston Martin
DBX V8
2022 · 24 575 km · 551 ch · Essence
Voir l'annonce complèteDès 2 569 € /mois176 773 € TTC · malus inclus -
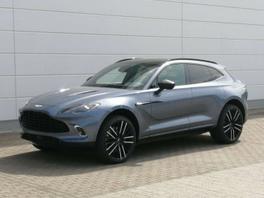 1/18
Aston Martin
DBX V8
2022 · 7 791 km · 551 ch · Essence
Voir l'annonce complèteDès 2 584 € /mois177 802 € TTC · malus inclus -
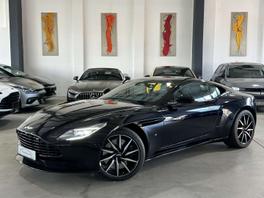 1/22
Aston Martin
DB11 V12
2018 · 41 791 km · 608 ch · Essence
Voir l'annonce complèteDès 1 922 € /mois131 162 € TTC · malus inclus -
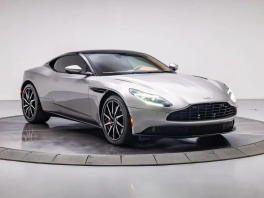 1/29
Aston Martin
DB11 V8
2022 · 8 042 km · 502 ch · Essence
Voir l'annonce complèteDès 2 507 € /mois172 503 € TTC · malus inclus -
Pourquoi Joinsteer
L'achat serein
-
01
260+ points contrôlés
Mécanique, carrosserie, électronique : chaque véhicule passe par notre expertise avant livraison.
-
02
24 mois de garantie minimum
Couverture mécanique, électrique et électronique. Pièces et main-d'œuvre incluses.
-
03
Livré révisé, prêt à rouler
Vidange et points d'usure traités en concession avant la remise des clés.
-
01
-
 1/30
Aston Martin
V12 Vantage Roadster V12 Roadster
2024 · 1 041 km · 700 ch · Essence
Voir l'annonce complèteDès 5 862 € /mois406 792 € TTC · malus inclus -
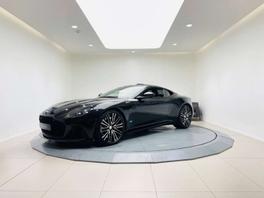 1/20
Aston Martin
DBS V12 5.2 Superleggera
2020 · 22 219 km · 736 ch · Essence
Voir l'annonce complèteDès 3 305 € /mois227 392 € TTC · malus inclus -
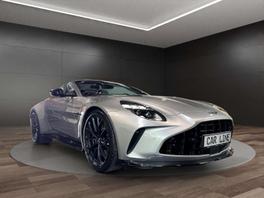 1/18
Aston Martin
Vantage S Roadster V8
2026 · 4 331 km · 680 ch · Essence
Voir l'annonce complèteDès 4 638 € /mois322 038 € TTC · malus inclus -
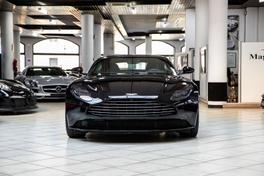 1/14
Aston Martin
DB11 Coupé V8 Bright Pack
2019 · 24 391 km · 510 ch · Essence
Voir l'annonce complèteDès 2 170 € /mois148 418 € TTC · malus inclus -
 1/14
Aston Martin
DBS 5.2 V12 725 SUPERLEGGERA
2019 · 28 564 km · 725 ch · Essence
Voir l'annonce complèteDès 3 680 € /mois253 663 € TTC · malus inclus -
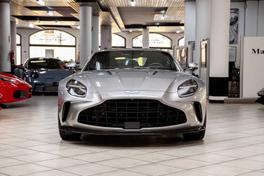
 1/47
Aston Martin
DB11 Coupé 5.2 Biturbo V12
2018 · 23 900 km · 608 ch · Essence
Voir l'annonce complèteDès 2 253 € /mois160 333 € TTC · malus inclus -
 1/14
Aston Martin
Vantage V8
2024 · 3 091 km · 665 ch · Essence
Voir l'annonce complèteDès 3 704 € /mois256 438 € TTC · malus inclus -
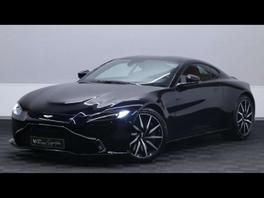 1/29
Aston Martin
Vantage V8
2020 · 10 110 km · 510 ch · Essence
Voir l'annonce complèteDès 2 072 € /mois141 799 € TTC · malus inclus
Aston Martin disponibles en leasing professionnel
Fiscalité du leasing Aston Martin en société : art. 39-4 CGI et TVA
Une Aston Martin en LLD ou LOA société bénéficie du régime fiscal des véhicules de tourisme en location. Les loyers sont déductibles du résultat imposable dans la limite du plafond d'amortissement article 39-4 du CGI. Pour les véhicules à fortes émissions CO2 (V8 biturbo thermique : ~280-320 g/km), le plafond d'amortissement 2026 est de 9 900€/an par véhicule (déductible). La part non déductible est réintégrée fiscalement — votre expert-comptable calcule la quote-part exacte selon le taux d'IS de votre structure.
Sur la TVA : pour une Aston Martin en LLD société, la TVA sur les loyers n'est pas récupérable (voiture de tourisme), même si le véhicule est strictement affecté à un usage professionnel ou mis à disposition d'un dirigeant avec avantage en nature déclaré. La totalité de la TVA sur les loyers est non déductible (voiture de tourisme). Consultez votre expert-comptable pour valider votre situation. Voir les DBX disponibles en LLD société
DBX 707 à 3 157€/mois · DB12 à 3 316€/mois · DB11 à 1 534€/mois en leasing société. Atelier financiabilité professionnel offert.
LLD société vs achat cash Aston Martin : pourquoi la LLD préserve la trésorerie
Acheter un DBX 707 à 217 381€ au comptant immobilise cette somme dans un actif qui se déprécie. En LLD société à 3 157€/mois sur 48 mois (avec apport 0%), vous engagez 151 536€ de loyers — avec les loyers entièrement passés en charges, l'actif hors bilan, et la trésorerie disponible pour l'opérationnel. À la fin du contrat, vous renouvelez sur le prochain modèle. Pas de risque de revente, pas de variation de valeur au bilan.
Pour les holdings et les structures patrimoniales, la LOA est souvent plus adaptée : les loyers en charges, l'option d'achat conservée pour lever si la cote progresse, et la possibilité d'inscrire l'actif au bilan de la holding en fin de contrat à prix contractuel. L'atelier financiabilité Joinsteer (offert, 0€) prépare les deux scénarios avec vos chiffres réels. Guide leasing professionnel — article complet
Autres formules de financement Aston Martin
Pour aller plus loin
Guides fiscaux et pratiques pour optimiser votre leasing Aston Martin professionnel.
Leasing professionnel — LLD vs LOA vs achat en société : comparatif fiscal complet avec chiffres réels. Comment inscrire une Aston Martin DB12 ou un DBX au bilan société.
Guide LOA — comment la LOA patrimoniale sur une DBS Superleggera ou une Vanquish permet à une holding de capturer la valorisation résiduelle tout en passant les loyers en charges.
Calcul mensualité leasing — simuler la mensualité LLD ou LOA d'un DBX ou d'une DB12 en fonction de la durée, du taux et de l'apport apporté par la société.
